《2026年中国通用伺服产品市场白皮书》(附下载)
一、市场规模与趋势:受疫情后消费低迷、部分传统产业向东南亚转移及海外反倾销等因素影响,中国通用伺服市场2022-2024年持续承压;2025年,在国内「以旧换新」政策拉动内需、「国产自动化出海」及中企产业外移等多重因素推动下,市场强势复苏,总规模约229.6亿元。展望2026-2028年,随着AI赋能、智能制造与工业自动化升级持续深化,预计市场保持稳定增长,2028年有望达约254.6亿元。
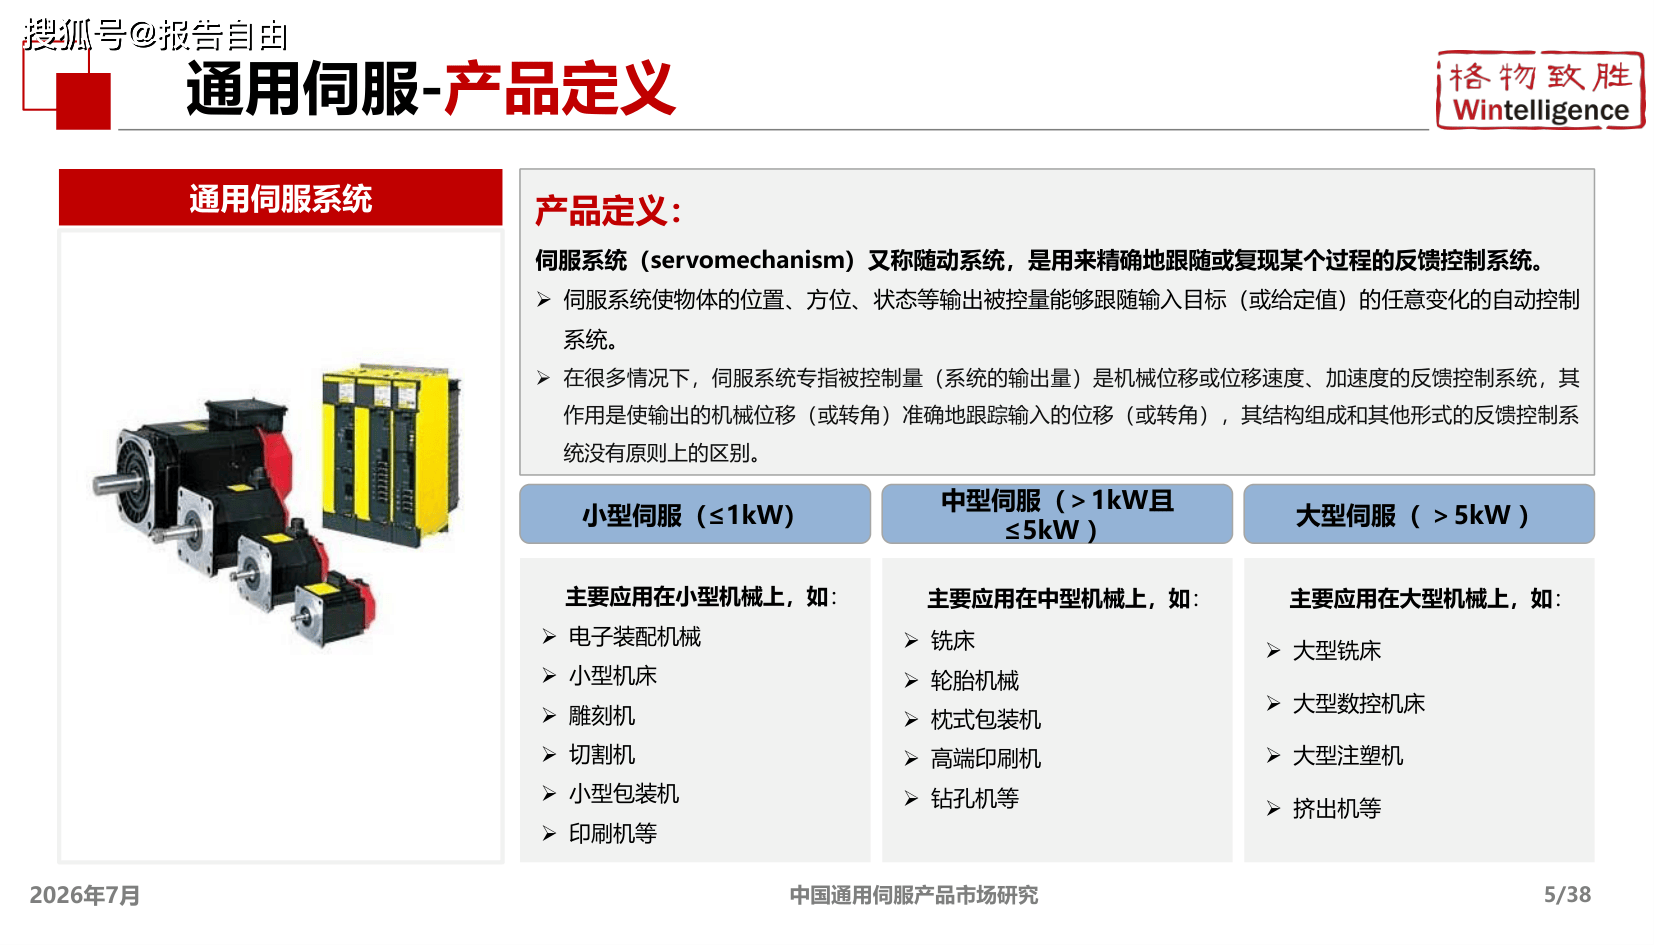
二、产品结构:市场以中小功率产品为主(合计约78%份额),其中小型伺服(≤1kW)约占45%、中型伺服(1-5kW)约占33%、大型伺服(>5kW)约占22%。
三、竞争格局:中小型伺服国产化率持续提升,汇川、台达等国产厂商在中低端市场具备高性价比优势,日系品牌份额持续下滑;外资厂商纷纷推进本土化应对(如西门子推出S200C本地化经济型伺服、三菱成立子品牌菱领)。大型伺服市场仍以外资品牌为主(安川、西门子、博世力士乐、SEW等),国产厂商正积极布局大型伺服研发。
四、行业应用:传统行业(机床、包装、橡塑、纺织、印刷、食品饮料等)与新兴行业(锂电池、光伏、机器人、半导体制造、新能源汽车等)共同构成需求基本盘,新兴行业正成为增长引擎。
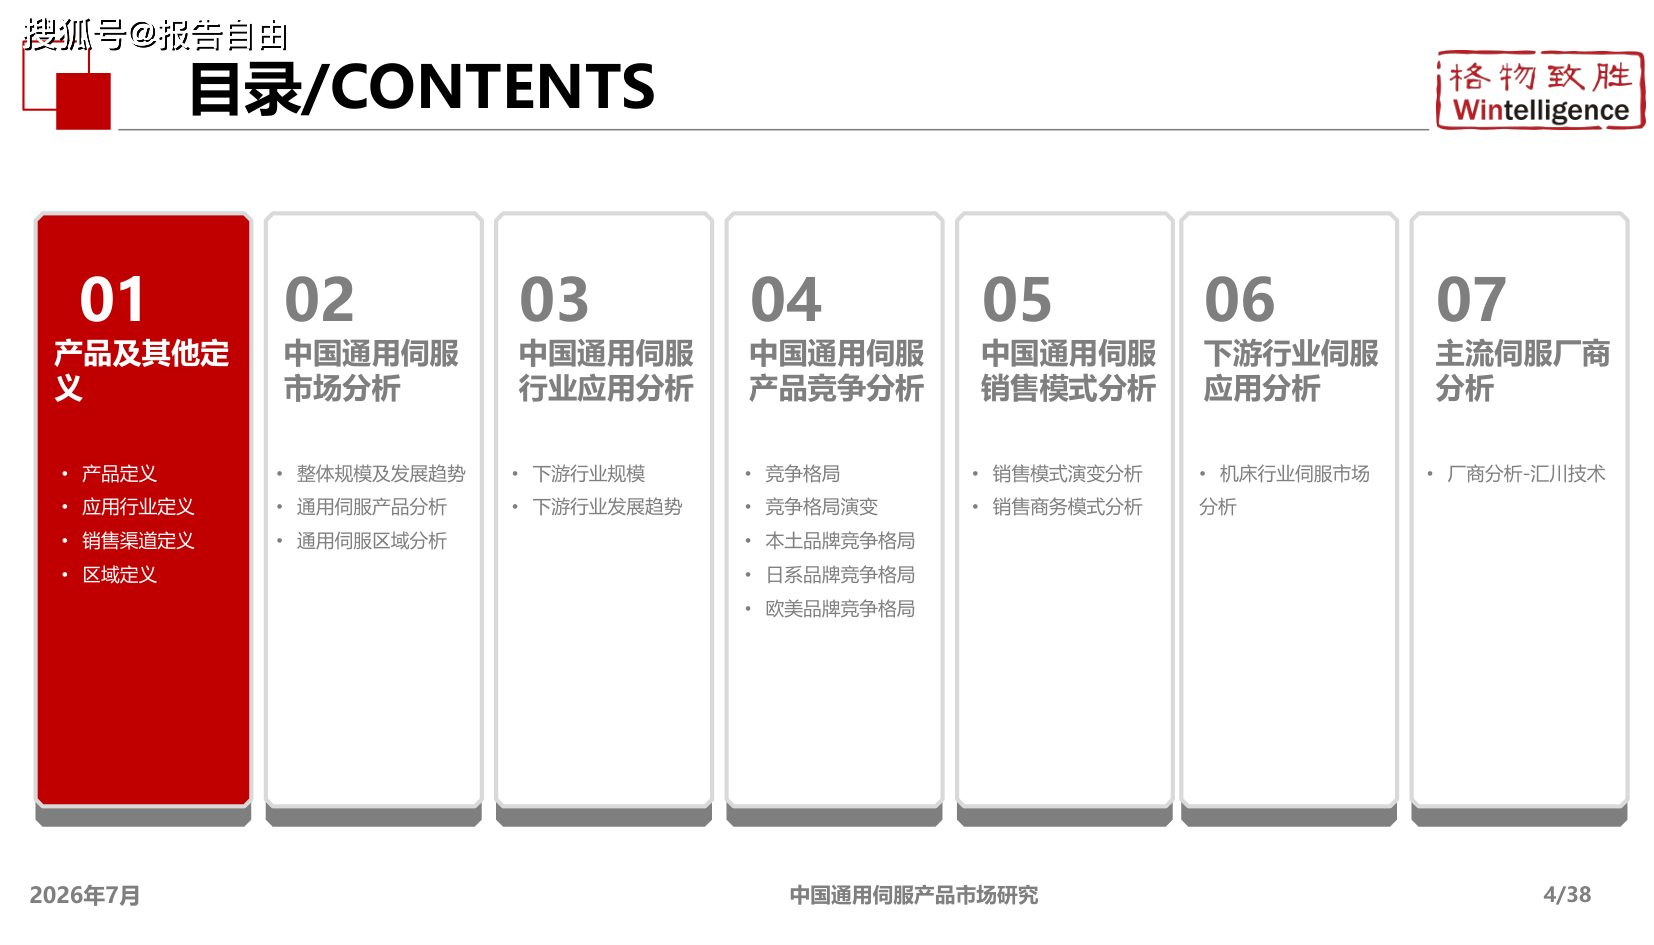
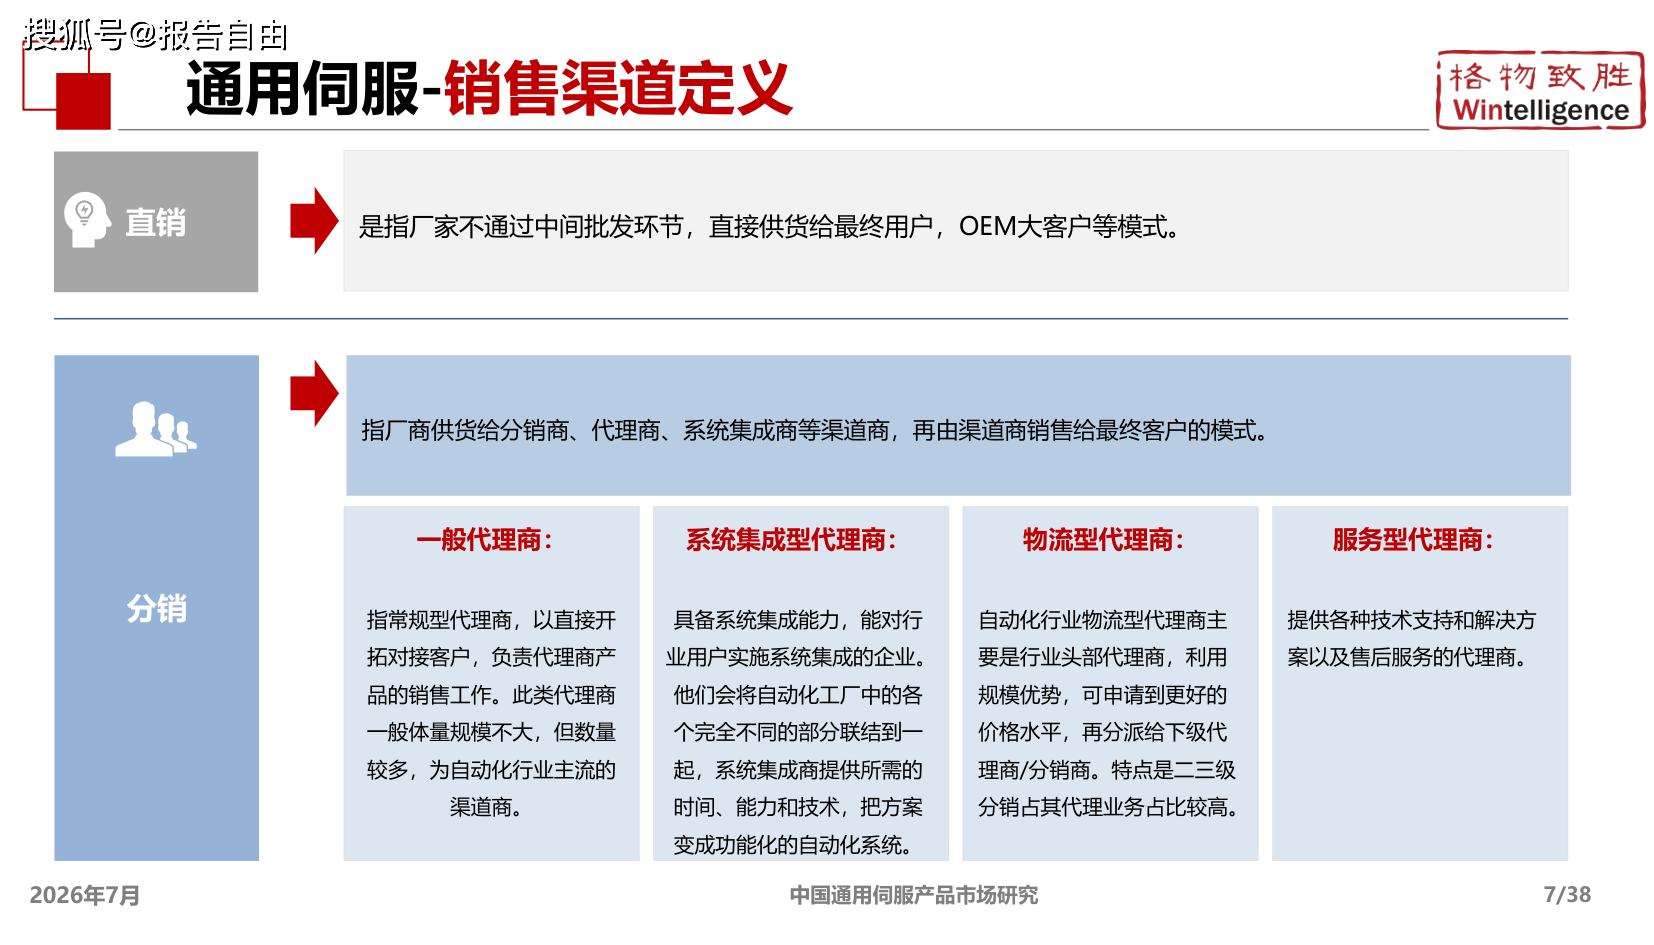
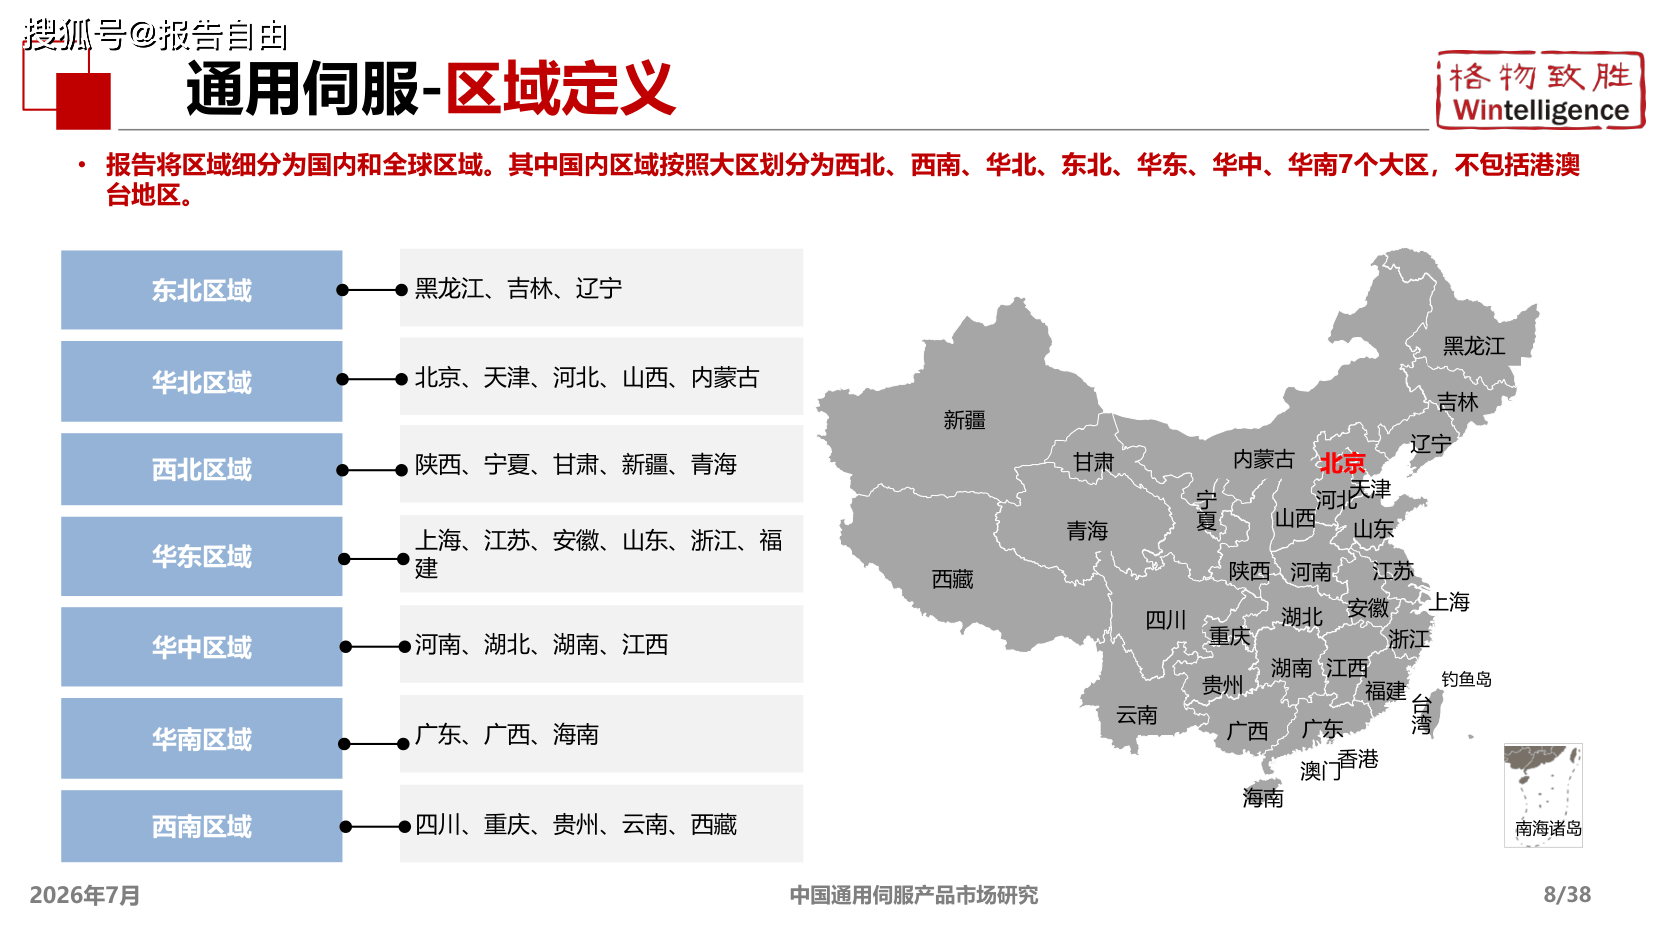
以下为报告完整内容截图,供参考
展开全文






评论